Fija los primeros años, variable el resto. En la guía de fija vs. variable se planteaba como un punto intermedio razonable — aquí se explica en detalle cómo funciona exactamente y para qué perfil de autónomo tiene más sentido.
Actualizado: 08/08/2026 Lectura: 6 min Categoría: Tipos de hipoteca
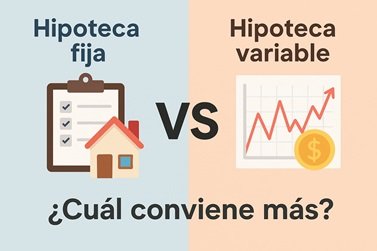
Una hipoteca mixta divide el préstamo en dos tramos temporales: un primer periodo (habitualmente entre 5 y 15 años) con tipo de interés fijo, y el resto del plazo a tipo variable, referenciado al Euríbor más un diferencial. No es un tercer tipo de hipoteca distinto — es, literalmente, una fija seguida de una variable, en el mismo contrato.
El resumen antes de entrar en detalle
Tiene más sentido cuando esperas que tu situación financiera cambie de forma predecible durante el préstamo — por ejemplo, un negocio joven que se espera consolide su estabilidad en los próximos años.
Cómo se estructura habitualmente
| Tramo | Duración habitual | Tipo de interés |
|---|---|---|
| Primer tramo (fijo) | 5 – 15 años, según la oferta | Tipo fijo pactado desde el inicio |
| Segundo tramo (variable) | Resto del plazo hasta la cancelación | Euríbor + diferencial, revisado periódicamente |
Por qué encaja bien con un negocio en fase de consolidación
Si tu actividad como autónomo es reciente pero con buenas perspectivas de crecimiento, el tramo fijo inicial cubre precisamente los años de mayor incertidumbre —cuando menos margen tienes para absorber una subida de cuota inesperada— mientras el negocio termina de consolidarse. Para cuando empieza el tramo variable, es razonable esperar que tus ingresos sean más estables y puedas asumir con más margen la variabilidad del Euríbor.
Comparando el coste frente a fija pura y variable pura
El tipo fijo del tramo inicial de una hipoteca mixta suele ser algo más bajo que el de una hipoteca fija a todo el plazo, porque el banco solo asume el compromiso de tipo fijo durante un periodo limitado, no durante toda la vida del préstamo. A cambio, asumes el riesgo de variabilidad más adelante, algo que una fija pura no tiene en ningún momento.
Cómo decidir la duración del tramo fijo: cuanto más tiempo necesites para consolidar tu actividad como autónomo, más largo conviene que sea el tramo fijo, aunque eso pueda significar un tipo ligeramente superior al de un tramo fijo más corto. La prioridad debe ser que el tramo fijo cubra el periodo de mayor incertidumbre real de tu negocio, no simplemente elegir la opción más barata sobre el papel.
Qué pasa al terminar el tramo fijo
La transición al tramo variable suele ser automática, según lo pactado en el contrato desde el inicio — no hace falta ninguna gestión adicional ni renegociación en ese momento. Sí conviene, llegado ese punto, revisar si las condiciones del mercado o tu situación han cambiado lo suficiente como para valorar una subrogación o novación, temas que se tratan en otras guías de esta misma categoría.
Para quién no suele ser la mejor opción
Si tu actividad ya lleva muchos años consolidada y con ingresos estables, es probable que no necesites el «colchón» de un tramo fijo inicial — en ese caso, una hipoteca variable pura con buen diferencial, o una fija a todo el plazo si prefieres previsibilidad total, suelen ser opciones más directas que una estructura mixta pensada, precisamente, para gestionar una fase de transición que en tu caso ya no aplica.
Sigue por aquí
Hipoteca fija vs variable para autónomos: cuál conviene según el perfil
El punto de partida antes de considerar la opción mixta.
Contenido informativo elaborado con criterio editorial propio. No constituye asesoramiento financiero ni sustituye la valoración de un profesional o entidad bancaria.