
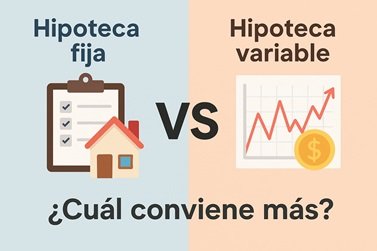
La respuesta genérica de «la fija da tranquilidad y la variable suele salir más barata» es cierta, pero incompleta. Como autónomo, hay un factor adicional que la mayoría de comparativas no mencionan: tu propia capacidad de absorber imprevistos, que ya está más comprometida que la de un asalariado con ingresos fijos.
Actualizado: 08/08/2026 Lectura: 7 min Categoría: Tipos de hipoteca
Un asalariado con nómina fija que elige una hipoteca variable asume un solo riesgo: que suba el Euríbor. Un autónomo con ingresos que ya fluctúan por la propia naturaleza de su actividad, al elegir variable, está sumando ese riesgo a otro que ya tenía de partida. No es que la variable sea mala idea para un autónomo — es que conviene entender que se están acumulando dos fuentes de incertidumbre, no solo una.
El resumen antes de entrar en detalle
Si tus ingresos son estables y predecibles, la variable o mixta suele compensar. Si ya son irregulares por la propia actividad, la fija reduce una variable de riesgo que, en tu caso, ya no puedes permitirte sumar.
Las tres opciones, sin lenguaje bancario
| Tipo | Cómo funciona | Mejor para |
|---|---|---|
| Fija | La misma cuota durante toda la vida del préstamo, sin importar lo que haga el Euríbor | Ingresos ya irregulares, o poca tolerancia a imprevistos |
| Variable | La cuota se revisa (normalmente cada 6-12 meses) según el Euríbor + diferencial | Ingresos estables y colchón de ahorro para absorber subidas |
| Mixta | Fija los primeros años (habitualmente 5-15), variable el resto | Quien quiere estabilidad inicial mientras consolida el negocio |
Por qué la irregularidad de ingresos cambia el cálculo
La cuota de una hipoteca variable puede subir en un momento en el que, precisamente, tu actividad esté pasando por un mes flojo — no hay ninguna correlación entre el ciclo del Euríbor y el ciclo de tu negocio. Esa doble variabilidad simultánea es el escenario que de verdad hay que evitar, más que el tipo de interés en sí mismo.
Pregunta para decidir: si tu cuota subiera 150 € de un mes para otro, ¿tu actividad genera colchón suficiente para absorberlo sin tensión, incluso en un mes flojo de facturación? Si la respuesta es claramente sí, la variable es defendible. Si genera dudas, la fija no es una opción conservadora de más — es la que encaja con tu perfil real de riesgo.
Cuándo la mixta es el punto intermedio razonable
Para un autónomo con pocos años de actividad pero con expectativas de que el negocio se estabilice y crezca, la hipoteca mixta ofrece algo específicamente útil: tranquilidad en la fase en la que el negocio es más frágil (los primeros años de fijo), con la posibilidad de beneficiarte de un tipo variable más adelante, cuando previsiblemente tus ingresos ya sean más predecibles y puedas asumir mejor esa variabilidad.
El diferencial no es lo único que importa
Al comparar ofertas variables entre bancos, es habitual fijarse solo en el diferencial sobre Euríbor (por ejemplo, Euríbor + 0,60% frente a Euríbor + 0,90%), pero para un autónomo hay otro dato igual de relevante: la frecuencia de revisión. Una revisión anual da más margen para planificar que una semestral, especialmente si tu actividad ya tiene su propia estacionalidad que gestionar.
Lo que no cambia por ser autónomo
Vale la pena aclarar que el tipo de hipoteca no afecta a si el banco te la concede o no — eso depende de los criterios vistos en requisitos y viabilidad. Lo que cambia al elegir fija, variable o mixta es exclusivamente cómo se comporta tu cuota a lo largo de los años, una vez la hipoteca ya está aprobada.
Sigue por aquí
Me han denegado la hipoteca por ser autónomo: qué hacer ahora
Si aún no te la han aprobado, empieza por resolver eso primero.
Contenido informativo elaborado con criterio editorial propio. No constituye asesoramiento financiero ni sustituye la valoración de un profesional o entidad bancaria.
Pingback: Alternativas a la hipoteca bancaria tradicional para autónomos - Hipotecasyvivienda
Pingback: Hipoteca mixta: cómo funciona y si es buena opción para un autónomo - Hipotecasyvivienda
Pingback: Diferencias entre hipoteca autónomo a tipo fijo entre distintos bancos - Hipotecasyvivienda