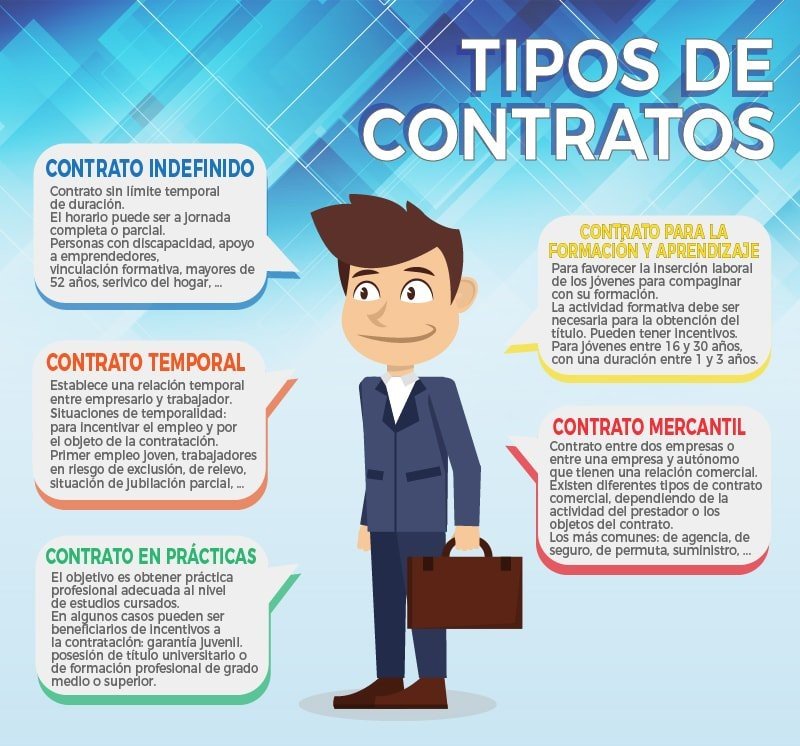
Como se explicaba en la guía general de tipo de contrato, esperar a que finalice el período de prueba es la opción más sencilla — pero no siempre es viable si ya tienes una vivienda concreta con arras firmadas o una fecha límite real.
Actualizado: 27/08/2026 Lectura: 6 min Categoría: Tipo de contrato
El período de prueba genera cautela en el banco porque, legalmente, la relación laboral puede terminar durante ese tiempo con menos garantías que fuera de él. No es que el banco dude de tu desempeño — es que el propio contrato, en ese momento concreto, no ofrece la certeza que sí ofrecerá una vez superado.
El resumen antes de entrar en detalle
Sin ninguna garantía adicional, es poco realista conseguir la operación durante el período de prueba. Con avalista, o combinando con los ingresos de una pareja, sí es una vía viable en varias entidades.
Las alternativas reales, ordenadas por viabilidad
| Alternativa | Nivel de viabilidad |
|---|---|
| Avalista con ingresos estables y solvencia demostrable | Alta — es la vía más habitual en este escenario |
| Segundo titular con contrato indefinido ya consolidado | Alta — reparte el análisis de riesgo entre dos perfiles |
| Negociar un plazo de arras más amplio con el vendedor | Alta, aunque depende de la disposición del vendedor |
| Presentar la solicitud sin ninguna garantía adicional | Baja — muy pocos bancos la aceptan en este escenario |
Por qué negociar el plazo de arras puede ser la mejor opción
Si el período de prueba está a pocas semanas o meses de finalizar, negociar con el vendedor una ampliación del plazo para formalizar la compra —a cambio, si es necesario, de una señal algo mayor— suele ser más sencillo y barato que forzar una hipoteca con garantías adicionales durante el período de prueba. Muchos vendedores están dispuestos a esta flexibilidad si la operación, por lo demás, es sólida.
Qué documentación aporta más confianza en este escenario
- Contrato anterior, si vienes de un puesto similar en otra empresa, para mostrar continuidad real más allá del contrato actual.
- Carta de la empresa confirmando la expectativa de continuidad tras el período de prueba, si están dispuestos a facilitarla.
- Vida laboral completa, que muestra tu trayectoria general, no solo el empleo más reciente.
Un matiz importante: algunos bancos distinguen entre período de prueba de un contrato indefinido y el de un contrato temporal — el primero suele generar algo menos de cautela, porque la expectativa por defecto tras superarlo es la continuidad, mientras que el segundo ya tiene una fecha de fin prevista independientemente del resultado del período de prueba.
Si decides esperar en lugar de forzar la operación
Como se apuntaba en la guía general, esperar a que finalice el período de prueba —normalmente entre 1 y 6 meses según el convenio— suele ser la opción más razonable si no hay una urgencia real. Presentar la solicitud durante el período, sin garantías adicionales, tiene pocas probabilidades de éxito y deja un rastro de consulta poco útil para una segunda solicitud posterior una vez ya consolidado el contrato.
Sigue por aquí
Indefinido, temporal o en período de prueba: qué cambia en tu hipoteca
El criterio general para los tres tipos de contrato.
Contenido informativo elaborado con criterio editorial propio. No constituye asesoramiento financiero ni sustituye la valoración de un profesional o entidad bancaria.