Dos personas con el mismo salario y la misma empresa pueden recibir respuestas distintas del banco según un solo dato: el tipo de contrato que firman. Esto es exactamente lo que cambia en cada caso, y qué hacer si el tuyo no es el más favorable.
Actualizado: 08/08/2026 Lectura: 7 min Categoría: Tipo de contrato
El banco no analiza solo cuánto ingresas hoy — analiza la probabilidad de que sigas ingresando eso durante los próximos años, y el tipo de contrato es la señal más directa que tiene para estimarlo. No todos los contratos comunican el mismo nivel de continuidad futura, aunque el salario mensual sea idéntico.
El resumen antes de entrar en detalle
Indefinido es la vía estándar sin requisitos adicionales. Temporal es viable con historial de renovaciones. Período de prueba es, casi siempre, motivo para esperar antes de solicitar.
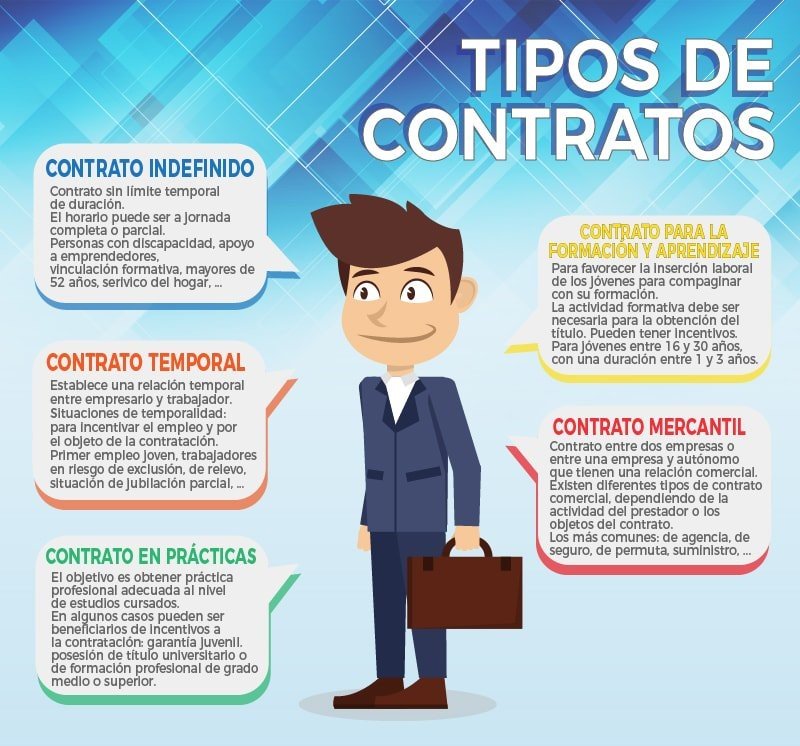
Contrato indefinido
Es el escenario que el banco analiza con menos fricción: se asume continuidad salvo indicación en contra, y no suele exigir requisitos adicionales por este concepto una vez superado el período de prueba inicial (si lo hubo). La antigüedad en la empresa sigue importando —como se veía en la guía de requisitos— pero el tipo de contrato en sí ya no es un obstáculo.
Contrato temporal
| Situación | Cómo lo valora el banco |
|---|---|
| Primer contrato temporal, sin renovaciones aún | Más cauteloso; puede pedir antigüedad adicional o algo de entrada extra |
| Varias renovaciones ya acumuladas | Se interpreta como señal de continuidad, similar en la práctica a un indefinido |
| Sector con alta tasa de conversión a indefinido | Algunos bancos lo conocen y lo valoran positivamente si se documenta |
| Contrato de duración muy corta y sin historial previo | El escenario más restrictivo dentro de esta categoría |
Período de prueba
Es el momento de mayor incertidumbre desde el punto de vista del banco: la relación laboral puede terminar sin las mismas protecciones que fuera de este período, en función del tipo de contrato y el convenio aplicable. La mayoría de entidades prefiere esperar a que finalice antes de estudiar la operación con normalidad — no porque desconfíen de ti, sino porque el propio contrato aún no ofrece la certeza que sí ofrece una vez superado.
Qué hacer si estás en período de prueba y necesitas avanzar: valora esperar a que finalice antes de presentar la solicitud formal — normalmente entre 1 y 6 meses según el convenio. Si la compra es urgente, un avalista puede compensar esa incertidumbre temporal mientras se confirma la continuidad del contrato.
Contratos a través de ETT
Trabajar a través de una empresa de trabajo temporal añade una capa adicional de análisis: el banco valora tanto la relación con la ETT como, cuando es posible documentarlo, la continuidad real en la empresa donde prestas servicio. Si llevas tiempo en la misma empresa cliente aunque el contrato formal sea con la ETT, aportar esa continuidad —cartas de la empresa, historial de asignaciones— ayuda a construir un expediente más sólido que el que muestra el contrato por sí solo.
Cómo mejorar tu expediente si tu contrato no es el ideal
- Documenta el historial completo, no solo el contrato vigente — renovaciones previas, tiempo total en el sector.
- Suma un segundo titular con contrato indefinido, si es tu caso, siguiendo la misma lógica que se explica para perfiles mixtos en la sección de Autónomos.
- Aumenta la entrada disponible para compensar la incertidumbre adicional que percibe el banco.
- Valora un avalista si el resto del expediente no compensa suficientemente el tipo de contrato.
Sigue por aquí
Documentación que piden los bancos a un asalariado para la hipoteca
Qué papeles adicionales piden según tu tipo de contrato.
Contenido informativo elaborado con criterio editorial propio. No constituye asesoramiento financiero ni sustituye la valoración de un profesional o entidad bancaria.